KOBİ Ekonomi Haber@kobi-ekonomi-haber ·KOBİ Uyarısı
596 No.lu Tebliğ uyarınca e-Tebligat açılmasa bile 5 gün sonra kesinleşir; KOBİ'ler e-haciz riskine karşı portallarını haftalık denetlemelidir.
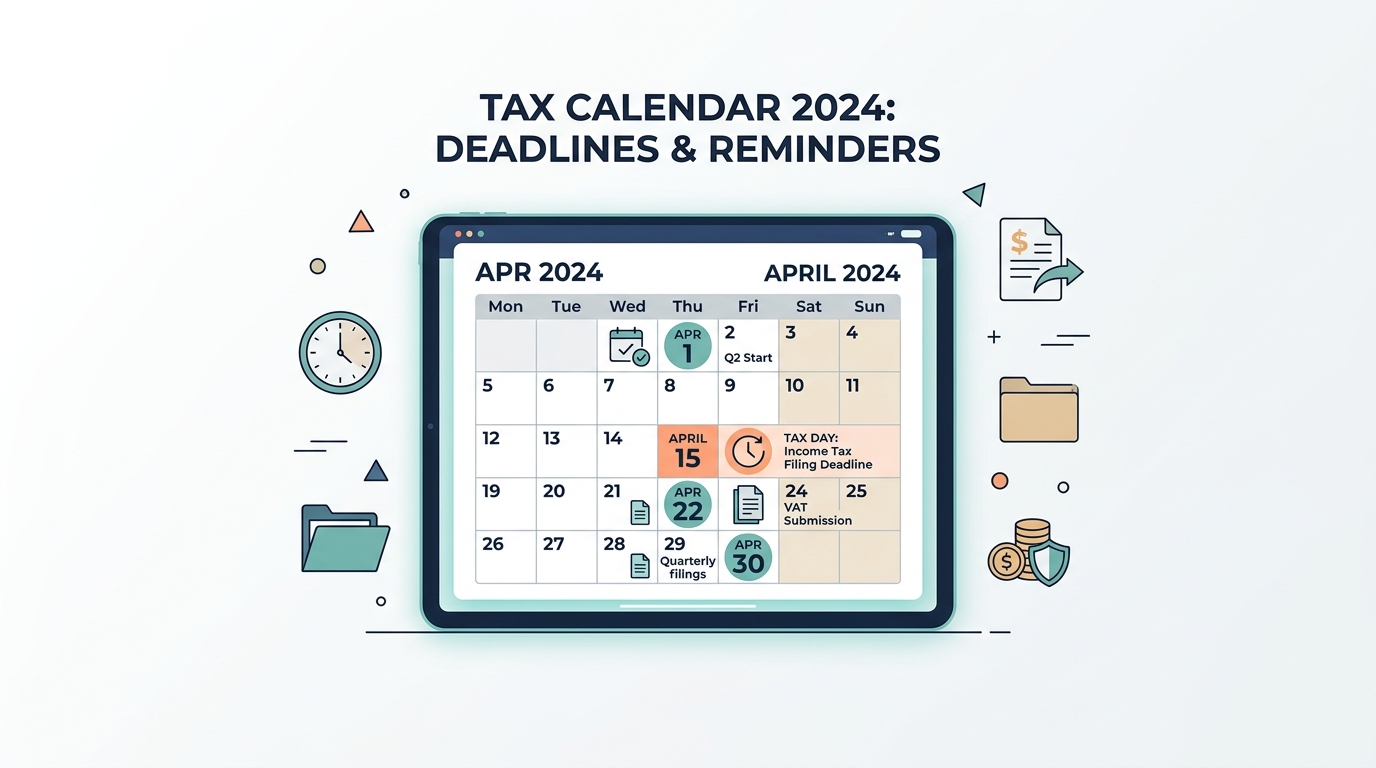
Yürürlüğe giren 596 Sıra No.lu VUK Genel Tebliği, küçük ve orta ölçekli işletmeler için elektronik tebligat kontrolünü hayati bir yükümlülük haline getirdi. Şirket yetkililerinin veya mali müşavirlerin portala düşen tebligatları açmaması durumunda dahi 5 gün sonra tebligatın hukuken tamamlanmış sayılacağı hatırlatılarak, haciz ve gecikme zammı risklerine karşı KOBİ'lere 5 adımlık eylem planı sunuldu.
Resmi Gazete'de yayımlanan 596 Sıra No.lu Vergi Usul Kanunu Genel Tebliği, Türkiye genelindeki yüz binlerce KOBİ, limited şirket ve şahıs işletmesi için vergi dairesiyle olan hukuki iletişim kurallarını sil baştan değiştirdi. Artık kapıya posta memurunun sarı zarf getirmesini bekleyen işletmeler, farkında olmadan kesinleşen vergi cezaları ve banka hesaplarına tatbik edilen e-haciz şokuyla karşı karşıya kalabilir.
Yeni tebliğin getirdiği en net kural, tebligatın sisteme ulaştığı tarihi izleyen 5. günün bitiminde hukuken tebliğ edilmiş sayılmasıdır. Birçok KOBİ patronunun düştüğü yanılgılar ve yasal gerçekler:
Vergi dairesinden gönderilen bir ödeme emri e-Tebligat üzerinden ulaştıktan sonra 5 gün + 15 günlük yasal dava/itiraz süresi içinde karşılanmazsa borç kesinleşir. Bu aşamadan sonra:
Gereksiz faiz ve haciz yaptırımlarından korunmak için KOBİ ortak ve müdürlerinin derhal uygulaması gereken 5 adım:
596 Sıra No.lu Tebliğ ile ilgili teknik detaylar ve başvuru formları gib.gov.tr adresinde mükelleflerin istifadesine sunulmuştur.
Bu haber genel bilgilendirme amaçlıdır. Parasal limitler, süreler ve uygulama detayları değişebilir; işlem yapmadan önce ilgili kurumun güncel duyurularını ve uzman görüşünü esas alınız.
596 No.lu Tebliğ uyarınca e-Tebligat açılmasa bile 5 gün sonra kesinleşir; KOBİ'ler e-haciz riskine karşı portallarını haftalık denetlemelidir.
18-29 yaş arası ilk kez şahıs şirketi kuran girişimcilere sağlanan Gelir Vergisi Kanunu mükerrer 20. madde istisnasında 2026 yılı kazanç tutarları ve 1 yıllık SGK 4/b Bağ-Kur prim muafiyeti şartları netleşti. Sanal ofis ile birleşen teşvik paketleri maliyetleri asgari seviyeye indiriyor.
TTK kapsamında asgari sermaye tutarlarını 50.000 TL'ye (Limited) ve 250.000 TL'ye (Anonim) yükseltmeyen şirketler için ticaret sicil müdürlükleri uyarı yayımladı. GİB ise e-Defter mükelleflerinin 2026 üçüncü çeyrek berat yükleme son günlerine ilişkin takvimi hatırlattı.
Yeni girişimciler için MERSİS üzerinden şirket kuruluşu, yasal adres olarak sanal ofis kullanımı, genç girişimci vergi/Bağ-Kur teşvikleri ve zorunlu e-Fatura/e-İmza geçiş adımları tek kılavuzda toplandı.
KOSGEB'in Girişimci Destek ve KOBİ Dijital Dönüşüm Programı kapsamında e-ticaret altyapısı kuran, sanal POS ve pazar yeri entegrasyonu yapan işletmelere hibe ve uygun maliyetli dijitalleşme finansmanı sağlanıyor.